保险公司的一项疏忽:车型与车险不符
〖壹〗、保险公司车型与车险不符的问题主要由保险公司内部操作不当或人为疏忽导致,消费者也需承担一定责任。保险公司责任 内部操作不当:在某些情况下,保险公司由于内部流程管理不善或信息技术应用不准确,导致车型信息录入错误,造成所购买的车辆和实际承保的车型不相符。
〖贰〗、车险车型错误,如16款的车投保信息写成19款,是有影响的,且可能影响后续理赔。首先,车险的投保信息是保险公司评估风险、确定保费以及后续理赔的重要依据。车型作为投保信息中的关键一项,直接关联到车辆的价值、性能、安全配置等多个方面,这些因素都会影响保险公司对风险的评估。
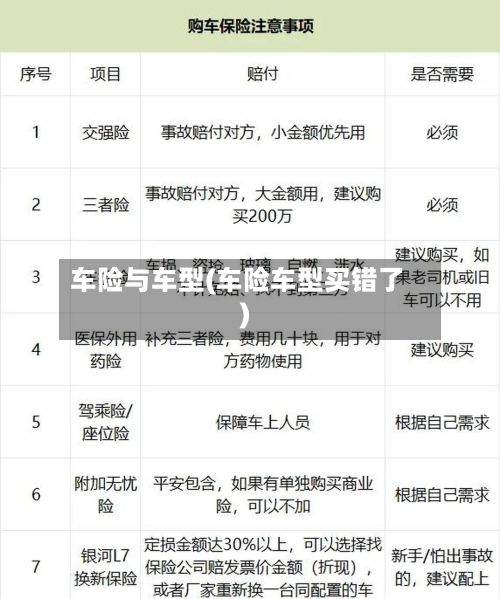
〖叁〗、投保车型与实驾车型不符,保险公司是否应承担赔偿责任。投保车型与实驾车型不符并不属于《机动车交通事故责任强制保险条例(2019修订)》中规定的保险公司不承担赔偿责任的情况。
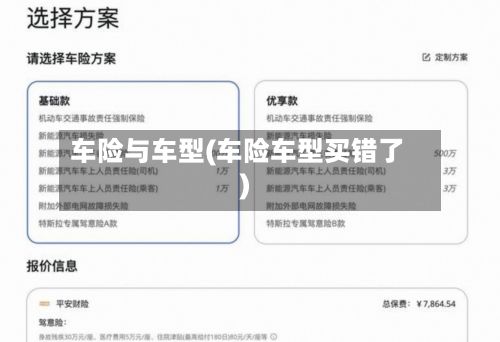
〖肆〗、新能源车险的特殊规定此前部分保险公司对新能源车采取“一刀切”限制承保措施,但金融监管总局已明确要求:交强险不得拒保,商业险愿保尽保,严禁对特定新能源车型设置不合理限制。这一规定保障了新能源车主的合法权益。
〖伍〗、保险公司一般不能仅以投保车险信息不一致为由拒赔,但需结合具体情况判断,若投保人故意隐瞒或欺诈则可能被拒赔,若保险公司未尽审核义务则应承担赔偿责任。具体分析如下:信息不一致非绝对拒赔理由,需结合主观意图与客观责任判断根据《中华人民共和国保险法》第五条,保险活动需遵循诚实信用原则。
买车险为什么一直让买低配版的车型
〖壹〗、购买车险时被一直推荐低配版车型可能有以下原因:保费成本因素 车辆价值:低配版车型通常费用相对较低,车辆本身价值决定了保险的基础保费。比如一辆低配的家用轿车费用可能在10万元左右,而高配版同品牌车型费用可能达到15万元甚至更高。保险公司在计算保费时,车辆价值是重要依据,价值低则保费相应也会低一些。
〖贰〗、购买车险时被推荐低配版车型可能有以下原因:保费成本因素 车辆费用:低配版车型通常费用较低,保险的基础保费计算是与车辆价值相关的。以车损险为例,保费是根据车辆购置费用按一定比例计算,低配车费用低,保费相应也会降低。
〖叁〗、买车险时被一直推荐低配版车型,主要有以下原因:保费成本因素 车辆费用:低配版车型通常费用较低,保险的基础保费会相应降低。例如一辆价值10万元的低配车和一辆20万元的高配车,在计算车损险等保费时,会以车辆价值为基础按一定比例收取保费,低配车保费自然更低。
〖肆〗、所谓车辆的低配高配与车辆本身的质量无关、同一款车低配和高配质量都是一样的、只是车内装饰不同、高配的车比低配的车装饰高级。方向盘作用不同: 低配车的方向盘只有转向作用; 高配车的方向盘可以控制导航、车载电话、汽车音响、定速巡航。空调系统不同: 低配车为手动空调; 高配车为自动空调。
不同车型的车险保费计算方式有什么区别
〖壹〗、不同车型的车险保费计算方式存在多种区别。首先,车辆价值是重要因素。价值高的车型,保费通常较高。比如豪华车,其零部件费用高昂,维修成本大,所以在计算保费时会相应提高。其次,车型的风险等级有差异。一些高性能、高功率的车型,驾驶风险相对较高,保费也会增加。
〖贰〗、保险类型:交强险和商业险的保费计算方式不同。交强险是强制保险,保费相对固定;而商业险则包括车辆损失险、第三者责任险、盗抢险等多种类型,保费根据所选险种和保额确定。保额选取:保额越高,保费通常也会越高。车主应根据自身需求和经济状况选取合适的保额。
〖叁〗、商业险 车损险:车损险保费的计算方式为基本保费+新车购置价×费率。基本保费与车型有关,不同车型基本保费不同。新车购置价越高,费率越高,保费也就越高。例如一辆价值10万元的家用车,车损险基本保费假设为500元,费率为1%,那么车损险保费就是500+100000×1% = 1500元。
〖肆〗、保险覆盖范围: 选取不同的保险覆盖范围也会对保费产生影响。 保险覆盖范围越广,保费通常也会越高。需要注意的是,不同的保险公司可能会采用不同的计算方法和标准,因此保费也会有所差异。在选取车险时,建议消费者多家比较,选取适合自己的保险方案。
〖伍〗、各类车险费用情况各不相同。交强险是强制购买的险种,基础保费相对固定,但会根据车辆用途、座位数等因素有所差异。商业险部分,车损险费用和车辆价值、车型、使用年限等有关,价值高、配置复杂的车保费较高。第三者责任险保费依据保额不同而变化,保额越高费用越高。
〖陆〗、中国平安不同保险类型的保费计算标准存在差异,以下为常见险种的计算方式:平安汽车保险费用计算车险保费由基础保费和费率系数共同决定。基础保费根据车辆类型(如轿车、货车)、使用性质(家用、营运)、座位数/吨位数及车龄设定,不同车型的基础保费存在差异。
保险看车型还是看车价
〖壹〗、车险费用既看车型也看车价,但并非单一依据,而是综合多种因素共同决定。具体如下:车价是影响保费的重要因素之一。基础保费与车辆购置费用相关,车价越高,车辆维修和更换零部件的成本通常也越高,保险公司承担的风险更大,因此保费会相应增加。
〖贰〗、保险定价既看车型也看车价在购买汽车保险时,车型和车价都是重要的考量因素。车型对保险的影响不同车型的风险状况存在差异。一些高性能、高配置的车型,其零部件费用高昂,维修难度较大,发生事故后的维修成本往往更高。
〖叁〗、其中折旧率按车型(如家用车5‰/月、营运车1%/月)和使用年限递减(一般不超过80%)。
〖肆〗、协商定价:有些情况下,车主可以和保险公司协商确定车价。比如车辆进行了一些改装等,协商定价能更贴合车辆实际情况。不过协商时要提供合理依据,如改装清单、花费凭证等,以便保险公司准确评估。 借鉴同类车型:了解同品牌、同型号、相近使用年限车辆的保险车价选取情况。
〖伍〗、旧车投保:需按车辆实际价值(即当前市场二手价,而非发票价)投保,可通过以下方式估算: 借鉴同款车型的二手车交易均价(如二手车平台数据); 询问保险公司的“折旧率计算”(一般家用车每年折旧约6%-10%,具体依车型、使用年限调整)。
车险必须买的三种险在不同车型上怎么搭配最划算
车险必须买的三种险一般是交强险、车损险和第三者责任险。不同车型在搭配这三种险时,要综合多方面因素考量。对于普通家用轿车,交强险是基础保障,必须购买。车损险能保障车辆因意外事故、自然灾害造成的损失。第三者责任险则是在发生事故致第三方人身伤亡或财产损失时进行赔付。一般来说,保额选取100万左右较为合适。
车险必须买的三种险是交强险、第三者责任险和车损险。
车损险的费用同样受车辆价值、车型等因素影响。一般来说,车辆价值越高保费越高。车损险赔付范围是被保险车辆因自然灾害、意外事故造成车辆自身的损失。至于怎么搭配最划算,交强险是强制购买,必须要有。
车险的费用和车型车价有关吗?
车险的费用和车型车价有关。车险分为交强险和商业险,以下是对两者与车型车价关系的详细分析:交强险:交强险的保费实行全国统一收费标准,与车价无关,但是跟车型有关,具体与投保车辆的座位数有关。此外,交强险的保费还跟出险情况、违章情况等因素有关。
车险费用不是只由车辆费用定,还受车辆属性、使用场景、投保方案等好多因素影响,就算车价低,也可能因其他条件保费更高。车辆自身属性影响1)车型和零整比方面,有些低价车,像小众品牌、老旧车型,零整比高,配件贵、维修成本高,保险公司赔付风险大,保费就上浮。
交强险与车价的关系:无关:交强险的费用与车价无关,而是主要受“汽车座位数”的影响。因此,在交强险方面,车险费用与车价没有直接关系。综上所述,由于商业险的存在,车险与车价之间有着直接的关系,车险费用随车价的增高而增加。而交强险则与车价无关,其费用主要受汽车座位数的影响。
总结:车险保费与车价的关联本质是“风险成本”的定价体现,而非简单费用映射。
车价越高,保费通常也越高,但车险保费并非仅由车价决定,还受其他因素综合影响。车价对保费的影响机制新车购置价是保费计算的核心参数之一,以车辆损失险为例,其保费计算公式为:车辆损失险保费=(基础保费+车辆购置价×费率)×优惠系数。其中,车辆购置价由车型确定,新车购置价越高,保费通常越高。